Thiết lập hệ thống tài chính cá nhân
Như đã đề cập trong bài viết Tự do tài chính là gì? , tự do về mặt tiền bạc sẽ kéo theo rất nhiều sự tự do khác. Nó sẽ là bệ phóng giúp cho chúng ta dễ dàng theo đuổi những ước mơ của mình và sống một cuộc đời tràn đầy ý nghĩa. Và để đạt được sự tự do tài chính đó, cũng giống như việc giải một bài toán, chúng ta cần những phương pháp và cách làm cụ thể.
Với việc đã tìm hiểu về chủ đề này thông qua hàng chục cuốn sách, các bài blog và các bài nghiên cứu của những chuyên gia quản lý tài sản hàng đầu thế giới, tôi sẽ tổng hợp lại và chia sẻ lại những bước thiết lập hệ thống tài chính cá nhân mà tôi đã đúc rút ra để áp dụng bản thân mình.
Để tóm gọn lại thì hệ thống tài chính của tôi bao gồm 7 buớc sau:
-
Bước 1 - Lập bảng theo dõi chi tiêu cá nhân
-
Bước 2 - Thiết lập các mục tiêu tài chính
-
Bước 4 - Trả hết toàn bộ các khoản nợ
-
Bước 5 - Xây dựng Quỹ chìm (Sinking Fund)
-
Bước 7 - Chi tiêu thỏa mãn nhu cầu cá nhân
Lưu ý: Để đạt được hiệu quả cao nhất, bạn nên thực hiện theo thứ tự từng bước và không bỏ qua bất kỳ bước nào.
Bước 1 - Lập bảng theo dõi chi tiêu cá nhân
a, Bảng theo dõi chi tiêu cá nhân là gì?
Bảng theo dõi chi tiêu cá nhân là bảng ghi lại toàn bộ các khoản chi tiêu và thu nhập của bản thân trong một khoảng thời gian cụ thể.
Với những dữ liệu được ghi chép lại, chúng ta sẽ có một bức tranh tổng quan về các khoản chi tiêu/thu nhập và tình trạng tài chính của bản thân qua từng giai đoạn (thường là hàng tháng). Từ đó, chúng ta có thể dễ dàng điều chỉnh và lên kế hoạch sử dụng tiền bạc để đạt được các mục tiêu tài chính mà chúng ta muốn.
b, Cách thiết lập bảng theo dõi chi tiêu cá nhân
Đầu tiên, hãy ghi lại toàn bộ các khoản chi tiêu/thu nhập phát sinh trong tháng vào một file Excel.
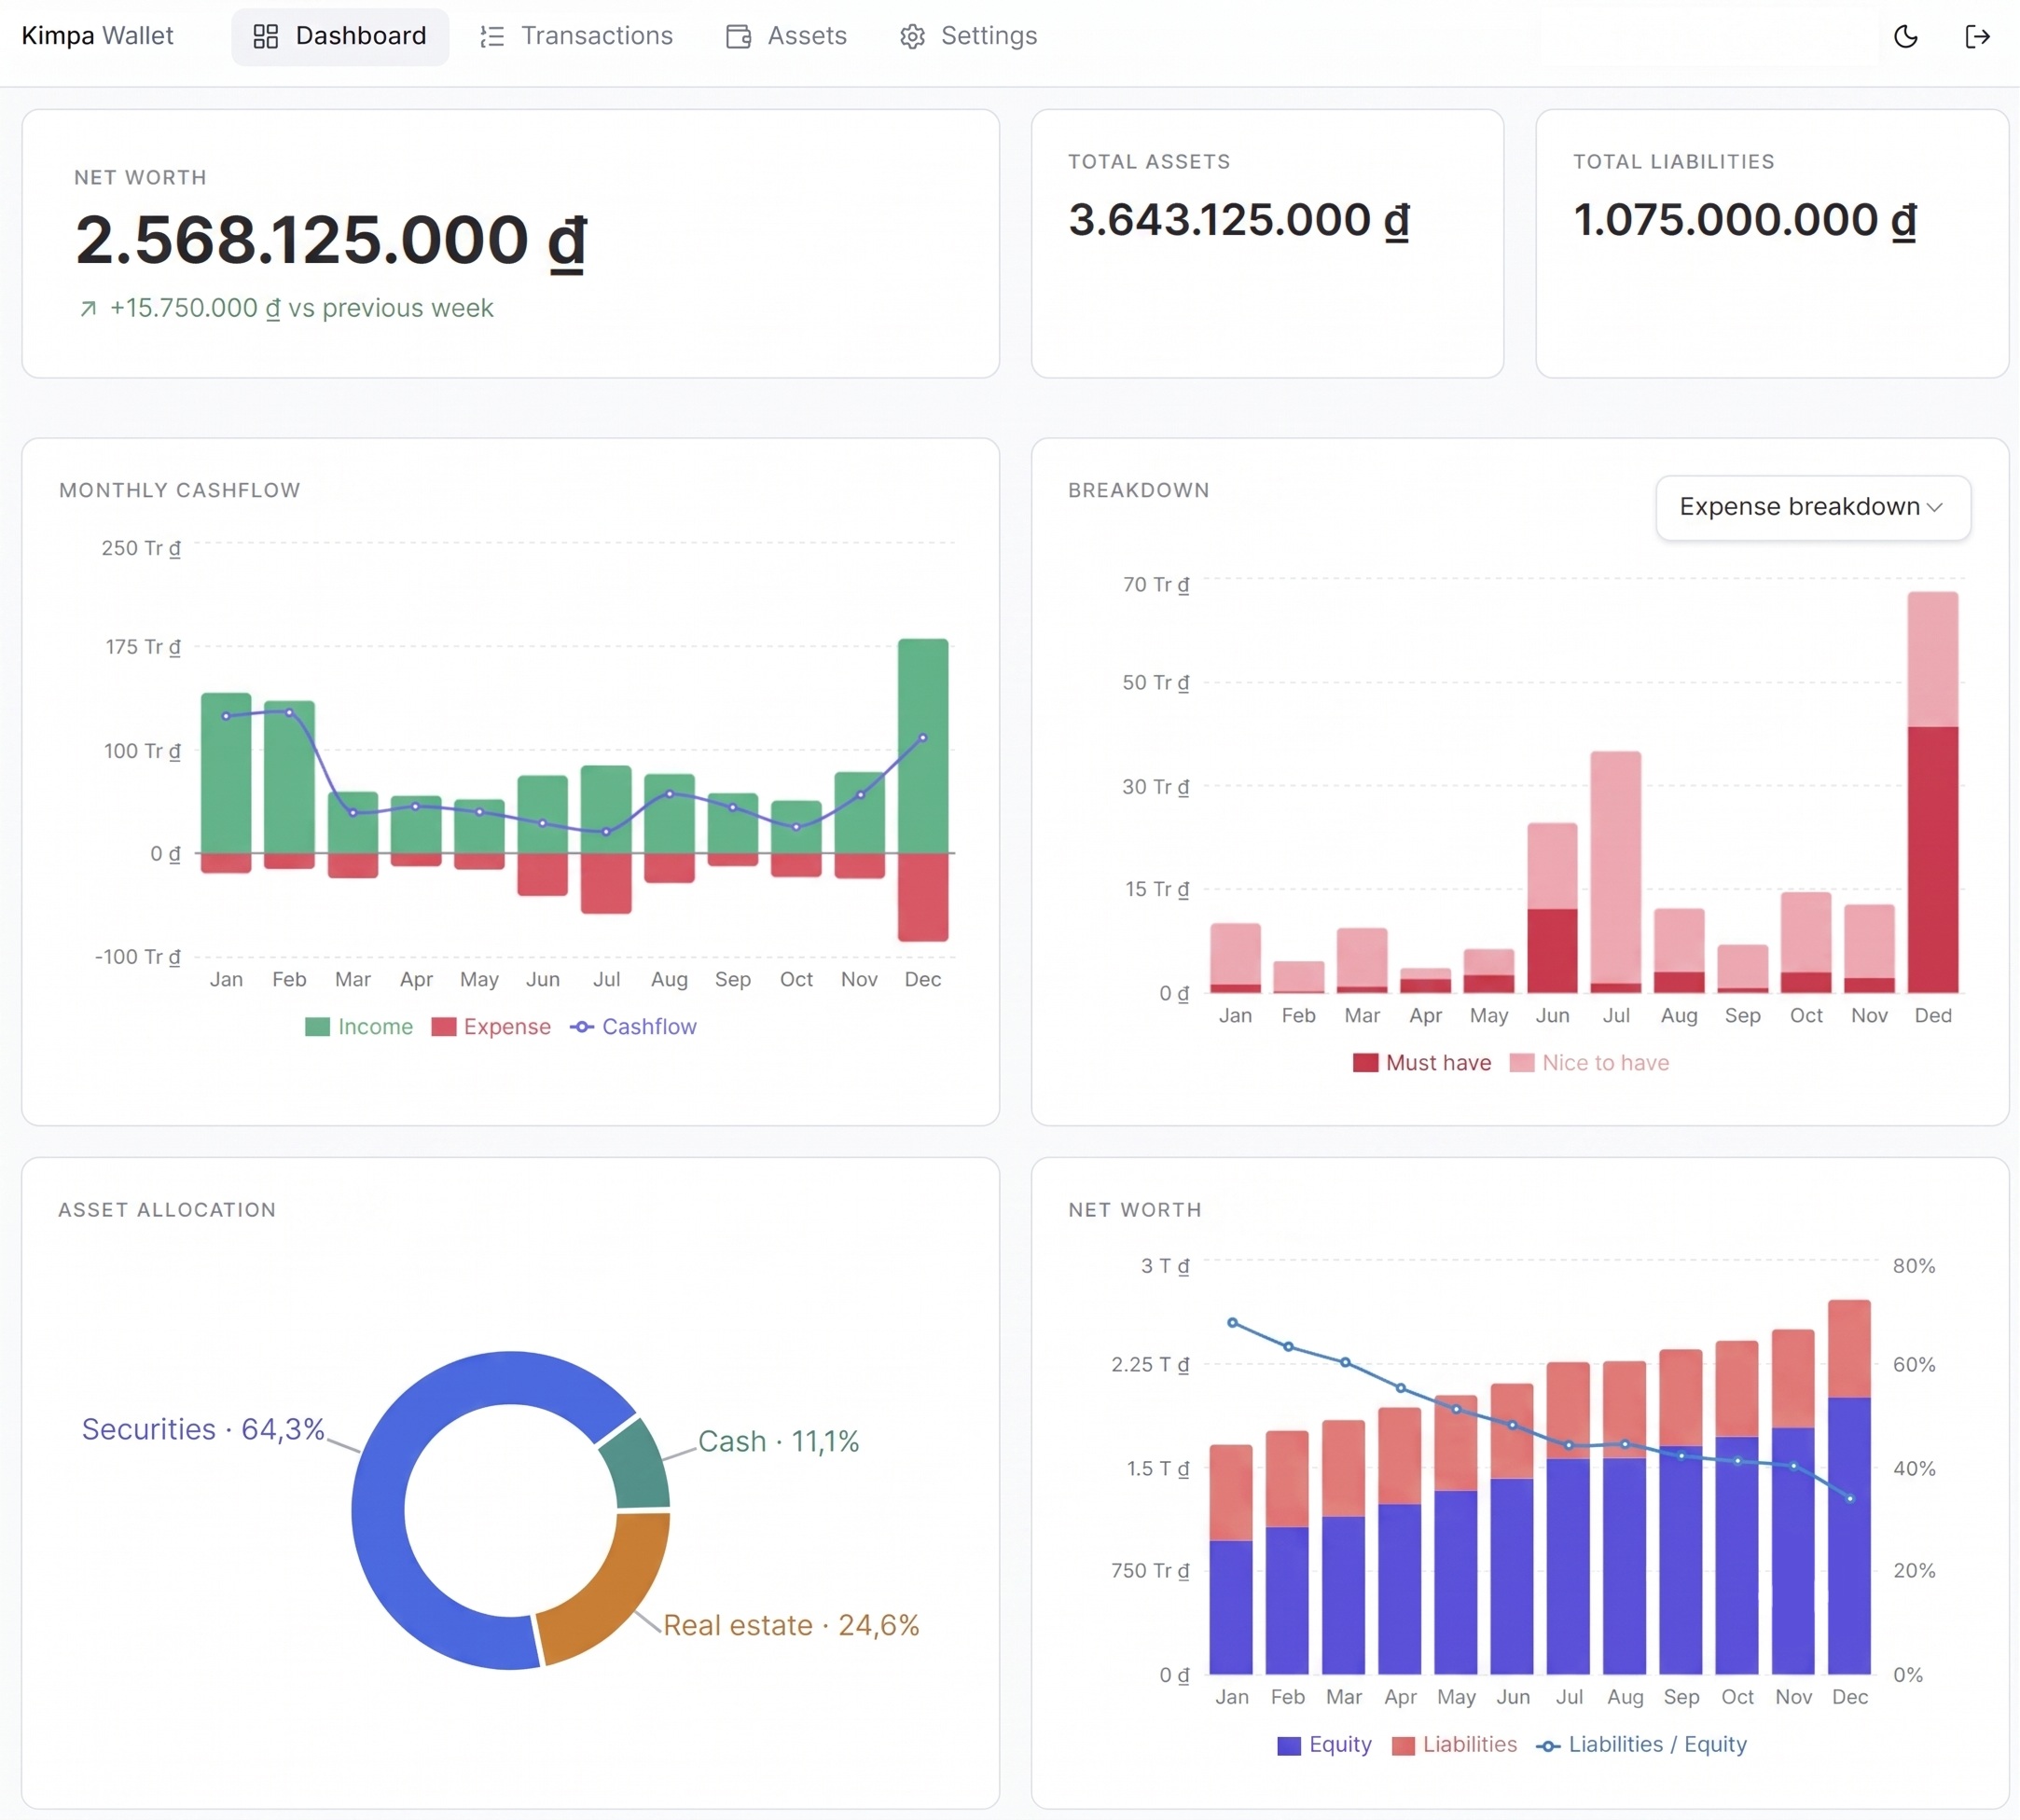 Nếu bạn có dùng app quản lý tài chính thì sẽ tiện lợi hơn, tôi thì tự tạo ra app quản lý tài chính
Kimpa Wallet
để ghi chép và hiển thị các dữ liệu tài chính theo nhu cầu của mình, bạn có thể
dùng thử tại đây
và sử dụng nếu muốn.
Sau khi đã có danh sách tất cả những giao dịch diễn ra trong tháng, hãy phân chia các khoản chi tiêu thành 2 mục sau:
-
Các khoản chi tiêu bắt buộc (Must have expense): Đây là những khoản chi tiêu mà bản thân bắt buộc phải chi tiêu trong tháng để tồn tại (survive) hoặc đem lại giá trị lớn cho bản thân trong tương lai. Có thể kể đến như tiền nhà, tiền điện, tiền nước, tiền ăn, tiền xe cộ, tiền Internet, tiền trả nợ, tiền học cái mới…
-
Các khoản chi tiêu có thì tốt, không có thì cũng không sao (Nice to have expense): Đây là những khoản chi tiêu đem lại một chút giá trị nào đó cho bản thân hoặc xã hội. Và như cái tên của nó, khoản này có hay không có thì cũng không ảnh hưởng nhiều đến cuộc sống của bản thân. Có thể kể đến như các khoản từ thiện, tặng quà, cho bạn bè vay, shopping, Netflix…
Tiếp theo, hãy phân chia các khoản thu nhập thành 2 mục sau:
-
Thu nhập cố định (Steady income): Đây là khoản thu nhập chính và gần như là cố định hàng tháng của tôi. Nó chính là lương hay là thu nhập ổn định từ công việc kinh doanh chính hàng tháng của chúng ta.
-
Thu nhập khác (Other income): Đây là những khoản thu nhập ngoài dự kiến và thường thì những khoản thu nhập này là không cố định. Có thể kể đến như là tiền thưởng công việc, thu nhập dự án ngoài, tiền lãi đầu tư, tiền người vay trả lại hay thậm chí là những khoản trợ cấp của bố mẹ.
Như vậy, sau khi ghi chép và phân loại các khoản thu/chi, bạn đã có một bức tranh sơ lược về tài chính của bản thân qua từng tháng. Hãy cố gắng duy trì thói quen này, dần dần bạn sẽ có một cái nhìn toàn cảnh về trạng thái tài chính của mình. Đây là bước đệm đầu tiên và cũng là bước đệm quan trọng nhất giúp chúng ta thu thập dữ liệu nhằm đặt nền móng xây dựng và lên kế hoạch cho các mục tiêu tài chính.
→ Đọc chi tiết tại bài viết Lập bảng theo dõi chi tiêu cá nhân .
Bước 2 - Thiết lập các mục tiêu tài chính
a, Mục tiêu tài chính là gì?
Mục tiêu tài chính có thể được hiểu đơn giản là số tiền mà bạn muốn đạt được trong một khoảng thời gian nhất định. Đây là một phần rất quan trọng trong hành trình tự do tài chính vì nó trả lời cho câu hỏi:
Khi không có một mục tiêu cụ thể, con người thường có xu hướng lấy mục tiêu của những người xung quanh làm tiêu chuẩn cho bản thân mình. Mà như chúng ta đều đã biết một điều hiển nhiên rằng: Mục tiêu của người khác đặt ra là để phục vụ cho các mong muốn của họ - chứ không phải phục vụ cho các mong muốn của chúng ta .
Vì vậy, việc đặt ra mục tiêu tài chính rõ ràng cho bản thân sẽ giúp chúng ta xác định được từng hành trình tài chính cụ thể. Từ đó, bạn sẽ có thể tập trung nguồn lực để đạt được những cột mốc tài chính nhằm thực hiện hóa ước mơ của mình và tránh bị mất động lực vào những hành trình vô tận không có điểm dừng.
b, Cách thiết lập mục tiêu tài chính
Hãy chia hành trình tự do tài chính của mình thành những mốc nhỏ để theo dõi từng bước đi của bản thân, lên kế hoạch tốt hơn cho mỗi giai đoạn và quan trọng nhất là giữ động lực cho bản thân luôn tiến lên phía trước.
Dưới đây là 3 cột mốc dành cho hành trình tự do tài chính:
Mục tiêu thứ nhất - An toàn tài chính (Financial Security)
An toàn tài chính là trạng thái tài chính mà bạn có đủ tiền để chi trả các mức chi tiêu tối thiểu của mình (Must have expense) đến hết đời.
Điều này có nghĩa là khi bạn đã đạt được cột mốc an toàn tài chính, thì ngay cả nếu ngày mai bạn bị sa thải và thất nghiệp tới hết đời (tức là không có khả năng làm ra tiền nữa), bạn cũng sẽ không phải lo về việc mình bị chết đói, chết khát hay là vô gia cư.
Tuy vậy, hãy lưu ý rằng việc đạt được trạng thái An toàn tài chính (Financial Security) chỉ giúp bạn đảm bảo bản thân tồn tại được (survive) chứ chưa thể sống thoải mái như bạn thực sự muốn.
Mục tiêu thứ hai - Độc lập tài chính (Financial Independence)
Độc lập tài chính là trạng thái tài chính mà bạn có đủ tiền để không những chi trả các mức chi tiêu tối thiểu của mình mà còn có thể chi trả cho những thứ làm cho cuộc sống của bạn cảm thấy thoải mái (Must have + Nice to have expense).
Khác với trạng thái An toàn tài chính (Financial Security) , việc đạt được trạng thái Độc lập tài chính (Financial Independence) cho phép bạn có những khoản chi tiêu nhằm thỏa mãn nhu cầu bản thân (ví dụ như đi ăn nhà hàng, mua sắm, đi xem phim, đi cà phê,...).
Khi đạt được tới cột mốc tài chính này, bạn đã có một cuộc sống tương đối ấm no và hạnh phúc. Dù vậy, nếu bạn là một người có hoài bão lớn thì có lẽ bạn sẽ cần thêm một cột mốc tài chính giúp bạn thực hiện hóa các ước mơ của mình.
Mục tiêu cuối cùng - Tự do tài chính (Financial Freedom)
Đây là trạng thái tài chính cao nhất mà một con người có thể đạt được. Ở trạng thái tài chính này, bạn có thể sống một cuộc đời như bạn muốn. Và cùng với đó, bạn có đủ tiềm lực tài chính để thực hiện hóa những ước mơ của mình.
Không có một cách tính toán con số cụ thể nào cho mục tiêu này vì ước mơ của mỗi người là khác nhau. Có người chẳng cần một đồng tiền nào để thực hiện hóa giấc mơ của họ, ngược lại, có người lại cần hàng tỷ đô la để sống với những khao khát của mình.
Dù sao thì hãy cứ yên tâm, một khi bạn đã đạt được đến trạng thái Độc lập tài chính (Financial Independence) , bạn sẽ biết cách làm thế nào để tìm ra con số cụ thể cho mục tiêu Tự do tài chính (Financial Freedom) của mình.
→ Đọc chi tiết tại bài viết Thiết lập các mục tiêu tài chính .
Bước 3 - Xây dựng Quỹ khẩn cấp (Emergency Fund)
a, Quỹ khẩn cấp (Emergency Fund) là gì?
Quỹ khẩn cấp (Emergency Fund) là một khoản tiền phòng hộ dành cho những tình huống khẩn cấp mà bạn không thể lường trước như: thất nghiệp, bệnh tật, nhà cửa xe cộ hỏng hóc,...
Và đúng như tên gọi của nó, Quỹ khẩn cấp có thể được coi như một tấm khiên tài chính giúp bạn che chắn trước các vấn đề của cuộc đời mình.
b, Số tiền nên để trong Quỹ khẩn cấp là bao nhiêu?
Các chuyên gia và các nhà hoạch định tài chính cá nhân tin rằng con số hợp lý cho Quỹ khẩn cấp nên là số tiền trang trải được các mức chi tiêu tối thiểu của bản thân (Must have expense) trong vòng từ 3 đến 6 tháng.
Đối với bản thân tôi thì tôi thường để con số này là số tiền chi trả được các mức chi tiêu tối thiểu của bản thân trong vòng 12 tháng. Và tôi cũng khuyến nghị những ai làm các công việc có thu nhập không ổn định (như freelancer chẳng hạn) sử dụng con số này.
Như đã giải thích ở Bước 1 , mức chi tiêu tối thiểu của bản thân (Must have expense) là tổng các chi phí để duy trì cuộc sống (survive) ở mức cơ bản. Nó bao gồm: tiền điện, tiền nước, tiền thuê nhà, tiền ăn, tiền xe cộ,... Để có được một con số chính xác nhất, bạn hãy lập bảng theo dõi chi tiêu cá nhân và ghi lại các khoản thu nhập/chi tiêu trong 1 hoặc vài tháng để biết được mức chi tiêu tối thiểu hàng tháng của mình.
c, Số tiền trong Quỹ khẩn cấp nên được sử dụng như thế nào?
Thứ nhất, Quỹ khẩn cấp cần được để ở một tài khoản ngân hàng riêng. Hành động này sẽ giúp bạn cách ly khỏi số tiền phòng hộ của bản thân và tránh được việc "lỡ tay" tiêu xài Quỹ khẩn cấp một cách lãng phí. Hãy nhớ rằng số tiền trong quỹ này không được chi tiêu cho bất cứ mục đích nào khác ngoài việc sử dụng cho những tình huống bất trắc trong cuộc sống.
Thứ hai, số tiền trong Quỹ khẩn cấp bắt buộc cần được giữ ở dạng tài sản có tính thanh khoản cao. Tài sản có tính thanh khoản cao sẽ giúp bạn nhanh chóng chuyển đổi chúng thành tiền mặt để sử dụng cho những tình huống cấp bách. Ở Việt Nam, vì các sản phẩm tài chính như chứng chỉ tiền gửi (CD), trái phiếu (bond),... vẫn khá rủi ro nên tôi khuyến nghị tốt nhất là chúng ta nên gửi tiết kiệm khoản Quỹ khẩn cấp này trong ngân hàng.
Cuối cùng, Quỹ khẩn cấp phải được ưu tiên tích lũy hàng đầu. Tức là nếu bạn gặp phải một sự kiện bất trắc nào đó yêu cầu sử dụng đến Quỹ khẩn cấp, thì ngay sau khi bạn đã giải quyết được vấn đề của mình, bạn cần ngay lập tức bổ sung số tiền (mà bạn đã sử dụng) vào Quỹ khẩn cấp sớm nhất có thể.
Trước khi đi chinh phục các cột mốc tài chính, hãy nhớ xây dựng Emergency Fund để phòng hộ và chừa cho mình một con đường lui trước những vấn đề không thể lường tới trong cuộc đời mình!
Bước 4 - Trả hết toàn bộ các khoản nợ
a, Tại sao lại cần trả hết toàn bộ các khoản nợ?
Nợ là một loại công cụ đòn bẩy tài chính. Và đương nhiên là đối với một công cụ thì lúc nào nó cũng có mặt lợi và mặt hại.
Nếu chúng ta có kiến thức và biết cách quản trị rủi ro thì nợ sẽ là công cụ giúp chúng ta đẩy nhanh quá trình đạt được những mục tiêu tài chính. Tuy nhiên ngược lại, nó sẽ là một vũ khí chết người đối với những ai không có kiến thức mà lại muốn đùa giỡn với công cụ tài chính này.
Đối với đa số mọi người, nợ là một công cụ tương đối khó để sử dụng thành thạo. Và việc một người không có kiến thức tài chính trả được hết toàn bộ những khoản nợ của mình có thể coi như một hành động dành lại sự tự do cho cuộc đời.
Nó sẽ giúp cho chúng ta có một đời sống tinh thần thanh thản và tiết kiệm được một khoản tiền lớn (mà chúng ta phải trả lãi suất vay mượn) phục vụ cho việc chinh phục những mục tiêu tài chính của bản thân.
Hãy lưu ý rằng nợ và lạm phát là 2 con "ma cà rồng" đáng sợ nhất của ngành tài chính. Bạn có thể đọc thêm bài viết Tác động tiêu cực của nợ khi được khuếch đại bởi lãi kép và Lãi kép là gì? để có cái nhìn rõ hơn về vấn đề này!
b, Cách xử lý các khoản nợ
Đầu tiên, hãy luôn ưu tiên xử lý món nợ nào có lãi suất cao nhất. Thông thường thứ tự các món nợ cần được ưu tiên xử lý như sau:
Nợ vay nặng lãi (xã hội đen) → Nợ thẻ tín dụng → Nợ ngân hàng → Nợ bạn bè → Nợ người thân.
Ngoài ra, nếu việc trả các món nợ lãi suất cao bao gồm Nợ xã hội đen , Nợ thẻ tín dụng và Nợ ngân hàng là khó khăn đối với bạn thì bạn có thể đảo nợ bằng cách vay mượn bạn bè và người thân để trả trước các khoản nợ lãi suất cao đó. Tuy nhiên phải nói thêm rằng mặc dù bạn bè và người thân là những người dễ dàng dang tay cứu chúng ta nhất, hãy cân nhắc thật kỹ trước khi sử dụng phương án xử lý này vì nếu xử lý không khéo, nó sẽ ảnh hưởng rất nặng đến sự uy tín và những mối quan hệ bạn có.
Cuối cùng, bạn có thể sử dụng Quỹ khẩn cấp để trả nợ nếu cần thiết . Như đã nói ở phần trước, Quỹ khẩn cấp (Emergency Fund) là quỹ để sử dụng cho những trường hợp cấp bách. Và tất nhiên, trả những khoản nợ có thể được coi là trường hợp cấp bách trong một số hoàn cảnh cụ thể.
Bước 5 - Xây dựng Sinking Fund
a, Sinking Fund là gì?
Sinking Fund (quỹ chìm) là khoản tiền dành cho những kế hoạch (lớn) đem lại giá trị trong cuộc đời của bạn.
Kế hoạch lớn trong cuộc đời của bạn có thể là mua nhà (để ở), kết hôn, đi du lịch hay thậm chí là những khoản chi cho giáo dục (như học thạc sĩ) hoặc là các công cụ nâng cao hiệu quả làm việc của bản thân (như máy tính, điện thoại).
b, Cách sử dụng Sinking Fund
Cách sử dụng Sinking Fund khá đơn giản: bạn lên một kế hoạch → tính toán ngân sách để đạt được kế hoạch đó → tiết kiệm số tiền cần thiết để phục vụ cho kế hoạch vào Sinking Fund .
Thông thường, Sinking Fund thường được tích lũy bằng việc trích một phần nhỏ thu nhập của bạn trong tháng. Mặc dù vậy, bạn cũng có thể tích lũy bằng cách trích tiền từ tài khoản đầu tư Investment Fund vào Sinking Fund.
Bước 6 - Xây dựng Investment Fund
a, Investment Fund là gì?
Đúng như tên gọi của nó, Investment Fund (quỹ đầu tư) là khoản tiền dành cho việc đầu tư tài chính .
Về mặt ý nghĩa, Investment Fund sẽ giúp bạn đạt 2 mục tiêu chính, đó là:
-
Bảo vệ số tiền của bạn khỏi lạm phát.
-
Đẩy nhanh quá trình đạt được trạng thái tự do tài chính của bản thân.
Đầu tư không phải là một lựa chọn, mà là yêu cầu bắt buộc cho bất kỳ ai khao khát đạt được tự do và bứt phá về tài chính. Nếu chỉ chăm chăm làm việc và cất giữ tiền bạc, tài sản của bạn không những chỉ tăng trưởng chậm chạp theo cấp số cộng mà còn liên tục bị lạm phát bào mòn sức mua. Ngược lại, khi biết biến tiền bạc thành "binh lính" và rót vốn thông minh vào các cơ hội kinh doanh, bạn sẽ kích hoạt đòn bẩy lãi suất kép - chìa khóa biến sự gia tăng tài sản từ cấp số cộng sang tăng trưởng theo cấp số nhân.
b, Cách thiết lập và sử dụng Investment Fund
Trước hết, bạn chỉ nên bắt đầu tích lũy Investment Fund bằng tất cả số tiền thừa còn lại trong tháng của mình sau khi đã:
-
Trừ đi khoản chi tiêu bắt buộc hàng tháng (Must-have expense)
-
Tích lũy đủ Quỹ khẩn cấp (Emergency Fund)
-
Trả hết nợ xấu
-
Tích lũy đủ Quỹ chìm (Sinking Fund)
Thứ hai, lợi nhuận thì luôn đi kèm với rủi ro, lợi nhuận càng cao thì rủi ro càng lớn. Ngay cả những nhà đầu tư thành công nhất thế giới như Warren Buffet, Charlie Munger, Bill Ackman,... cũng không thể đầu tư chắc thắng 100%. Họ thành công là bởi họ luôn hiểu rõ về những khoản đầu tư của mình và tuân thủ chiến lược đầu tư cũng như quản trị rủi ro một cách kỷ luật trong thời gian rất dài.
Do đó, nếu bạn muốn kiếm được tiền từ đầu tư, bạn bắt buộc phải hi sinh thời gian và công sức để trau dồi những kiến thức và kỹ năng về đầu tư. Chỉ khi nào bạn hiểu được những quy luật tài chính, hiểu được bản chất về những cơ hội đầu tư mà bạn sẽ thực hiện thì lúc đó bạn mới có thể quản trị rủi ro và nâng cao được xác suất thành công của mình.
→ Để tìm hiểu thêm về tư duy, phương pháp và kỹ năng đầu tư bền vững, hãy tham khảo các bài viết nâng cao trong series tài chính cá nhân của tôi .
Bước 7 - Chi tiêu thỏa mãn nhu cầu cá nhân
Cuối cùng, vì sức khỏe tinh thần của bản thân cũng là một tài sản xứng đáng để đầu tư. Cho nên, bạn có thể trích từ 5% → tối đa 10% thu nhập hàng tháng để sử dụng cho việc thỏa mãn nhu cầu của bản thân như mua sắm, ăn nhà hàng,... (Nice to have expense).
→ Đọc thêm bài viết Nguyên tắc tiêu dùng thông minh để tránh rơi vào tình trạng lạm phát lối sống - cạm bẫy mà giới trẻ rất dễ mắc phải khi mà mức sống lẫn thu nhập ngày càng tăng theo sự phát triển của nền kinh tế.
Bottom lines
Như vậy thông qua bài viết này, tôi đã chia sẻ toàn bộ những bước cơ bản mà tôi sử dụng để thiết lập hệ thống tài chính cá nhân của bản thân mình. Dưới đây là flowchart tổng hợp lại các bước:
Để tiếp tục chinh phục hành trình này, hãy đọc các bài viết chi tiết của tôi về từng bước thực hiện trong series các bài viết về tự do tài chính .
Tài liệu tham khảo:
-
Và vô số các cuốn sách, các bài blog, các bài nghiên cứu,... về chủ đề tự do tài chính và phong trào FIRE.
* Hình ảnh trong bài viết được lấy từ Flaticon
Cảm ơn các bạn đã đọc bài viết của tôi!
Kim,